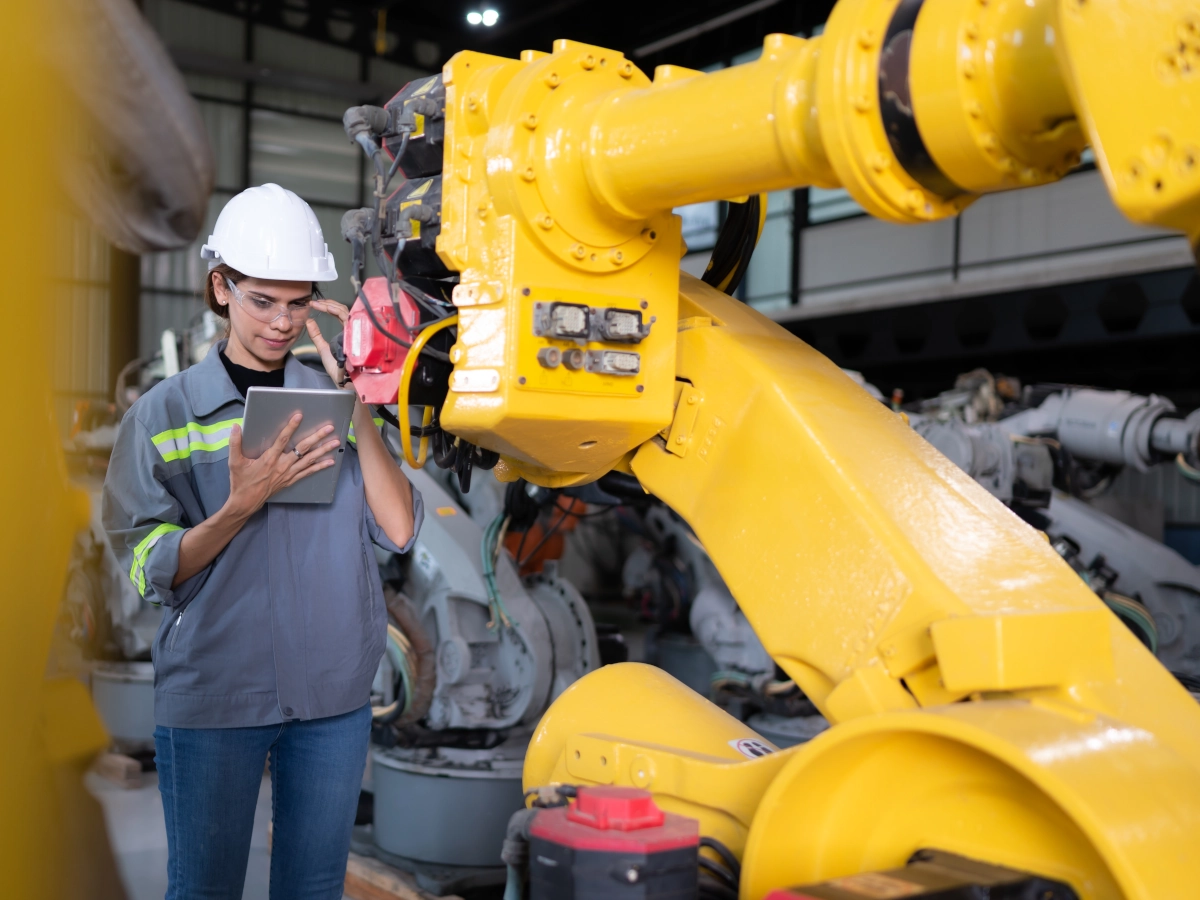
La vida útil de activos fijos es el periodo estimado durante el cual se espera que un bien permanezca operativo y genere beneficios económicos para la empresa. Este indicador representa el tiempo de uso esperado antes de que el bien sufra un desgaste físico irreversible, quede obsoleto o requiera ser reemplazado, constituyendo el parámetro base fundamental para calcular su depreciación contable y tributaria.
En la gestión financiera corporativa determinar con precisión este ciclo es indispensable para resguardar el patrimonio empresarial y reflejar el valor real de la infraestructura en el balance.
Una estimación incorrecta puede provocar severas distorsiones en los estados financieros, inflando el valor de los activos de forma irreal o cargando gastos excesivos que minan la rentabilidad del ejercicio operativo actual.
Metodologías para calcular el tiempo de servicio
Para interpretar correctamente los reportes operativos de la compañía, las áreas de finanzas y contabilidad recurren principalmente a dos enfoques de medición para proyectar este parámetro:
- Cálculo por tiempo o años: consiste en definir el periodo total estimado (expresado en meses o años) en el que el activo prestará servicio regular antes de su retiro definitivo. Es la métrica estándar para bienes cuyo desgaste es constante, como el mobiliario y las edificaciones.
- Cálculo por unidades de producción: se enfoca en el rendimiento total que el activo es capaz de entregar (como horas de trabajo de una maquinaria, kilómetros recorridos por un vehículo o número de operaciones) antes de dejar de funcionar de manera óptima.
Factores internos y externos que aceleran la depreciación
El ciclo de servicio de una propiedad, planta y equipo rara vez es lineal. Existen múltiples variables operativas y de mercado que aceleran de forma crítica la pérdida de valor, obligando a las gerencias a ajustar sus proyecciones iniciales:
- Uso proyectado e intensidad en terreno: la frecuencia de operación y las condiciones ambientales determinan la velocidad del deterioro mecánico. Los bienes expuestos a la intemperie, altas humedades o turnos continuos exigen una reducción en sus años estimados de servicio.
- Desgaste físico y políticas de mantenimiento: la ausencia de un plan de mantención preventiva recorta drásticamente la durabilidad del activo, transformando lo que debió ser un bien duradero en un gasto reactivo por fallas mecánicas.
- Obsolescencia tecnológica o comercial: el avance tecnológico puede hacer que un equipo computacional, maquinaria o software quede desactualizado mucho antes de sufrir un daño físico, restando competitividad a la cadena de producción.
Referencias estándar y normativa del SII en Chile
Aunque la durabilidad real depende de las variables internas de la operación, las organizaciones deben alinearse de forma estricta con el marco legal vigente.
En Chile el Servicio de Impuestos Internos (SII) establece tablas oficiales para efectos tributarios, agrupando de manera referencial los años de amortización según la naturaleza del bien inmovilizado:
- Edificios y construcciones: poseen los ciclos más extensos, oscilando habitualmente entre los 20 y 50 años de vigencia contable.
- Maquinaria y equipos de producción: fijados de manera estándar en un periodo de 10 años de servicio operativo.
- Vehículos y camiones corporativos: estimados referencialmente entre los 5 y 7 años de utilidad para el negocio.
- Equipos computacionales y tecnológicos: con los ciclos más breves del balance, fijados entre 3 y 5 años debido a su alta tasa de obsolescencia.
Interpretación de resultados en reportes financieros
La estimación del tiempo de servicio sirve para distribuir el costo de adquisición de la infraestructura (menos su posible valor residual) a lo largo del tiempo. Bajo el método de línea recta, el cálculo sistemático responde a la siguiente estructura:
Depreciación Anual = (Valor del activo – Valor residual) / Vida útil en años
Reflejar este desgaste periódicamente en los estados financieros permite a los líderes de área identificar el momento exacto para el recambio de equipos, justificar la renovación de tecnologías obsoletas ante el directorio y disponer de informes limpios que faciliten las auditorías internas y externas.
Automatización y optimización del ciclo con Safin360
El seguimiento manual de miles de propiedades a través de planillas tradicionales es una práctica de alto riesgo, propensa a omisiones de registro, duplicidades y errores de digitación en las tasas de desgaste.
La transición hacia ecosistemas digitales centralizados permite automatizar por completo el procesamiento de los datos, asegurando que los balances conversen a la perfección con la realidad operativa de las sucursales.
Implementar un software de control de activos fijos especializado elimina la dependencia de los procesos en papel, permitiendo realizar proyecciones financieras precisas y estructurar auditorías 100% digitales y automatizadas.
Esta visibilidad permanente optimiza las decisiones de recambio y garantiza un cumplimiento estricto ante las normativas del Servicio de Impuestos Internos.
Optimiza la gestión de tus activos fijos con Safin360
En Safin360 automatizamos la gestión de tus bienes corporativos, asegurando precisión contable y total cumplimiento normativo frente a las exigencias fiscales actuales.
Nuestra herramienta tecnológica te permite centralizar el control de la vida útil, emitir reportes detallados en tiempo real y simular el comportamiento financiero de tu infraestructura para una planificación estratégica eficiente.
Olvídate de las planillas manuales y toma el control de tus activos fijos con una solución diseñada para las exigencias corporativas actuales.
¡Contáctanos para agendar una demostración y conocer nuestro software de gestión!